

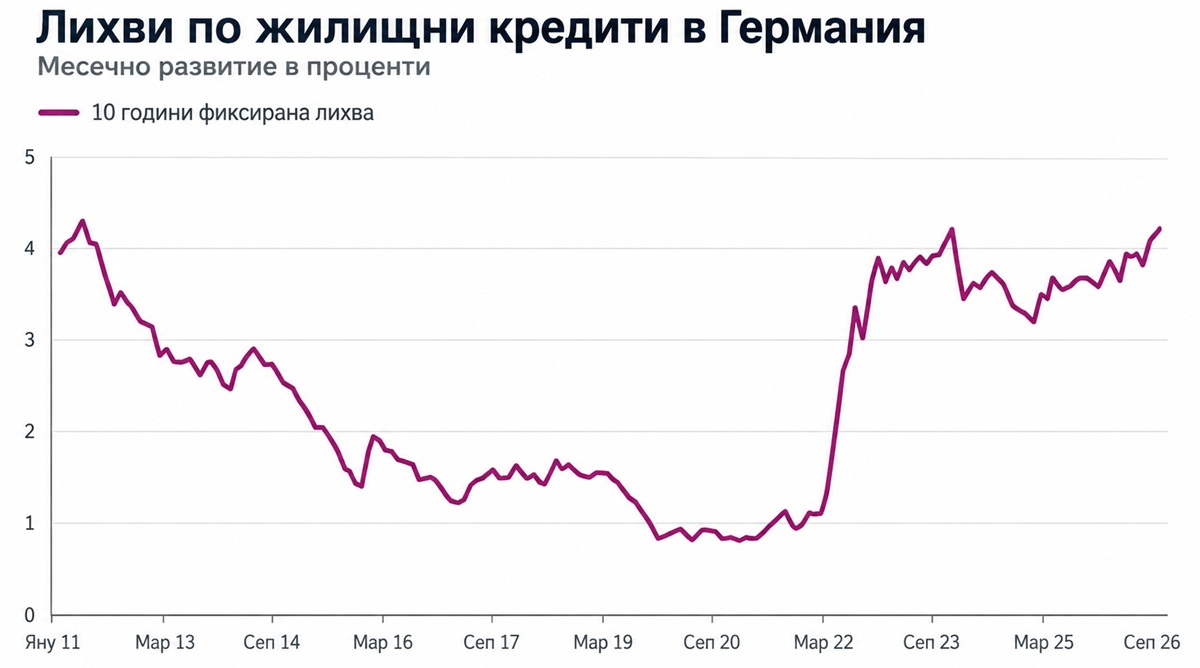

Покупката на собствено жилище в Германия отново става по-скъпа, въпреки че цените на самите имоти почти спряха да растат. Причината са лихвите по ипотечните кредити, които вече преминаха границата от 4%. При заемите с фиксирана лихва за десет години Interhyp отчита ниво от близо 4,2%, а Dr. Klein – ефективна годишна лихва около 4,1%, съобщава Tagesschau. Само преди година при Dr. Klein тя е била около 3,4%.
На пръв поглед разлика от 0,7 процентни пункта не изглежда огромна. При ипотека за стотици хиляди евро обаче ефектът върху семейния бюджет вече е сериозен.
При кредит от 300 000 евро разликата достига 250 евро месечно
Finanztip изчислява какво означава повишението при финансиране от 300 000 евро. Според експерта по недвижими имоти Дирк Айлингхоф при сегашните условия месечната тежест може да бъде с около 250 евро по-висока.
Това са около 3000 евро повече за една година. Точната вноска за конкретен купувач, разбира се, зависи от размера на кредита, първоначалната вноска, срока, погасителния процент и договорената лихва.
Поскъпването на финансирането идва в интересен момент за германския имотен пазар. Както BGInfos вече писа, през второто тримесечие цените на жилищата в Германия са се увеличили средно само с 0,6% за година, а в седемте най-големи града цените на апартаментите дори са намалели с 0,4%. Така част от купувачите могат да намерят имот на малко по-добра цена, но да платят повече за неговото финансиране.
Защо лихвите се покачват
Лихвите по жилищните кредити не зависят пряко само от решенията на Европейската централна банка. Особено важни са дългосрочните лихви на капиталовите пазари и доходността на германските държавни облигации.
Доходността на десетгодишните германски облигации през септември достигна временно най-високото си равнище от около 17 години. Когато разходите за дългосрочно финансиране на банките се увеличават, това постепенно се отразява и върху условията, които те предлагат на клиентите си.
Допълнителна несигурност създават високите енергийни цени и опасенията от по-продължителна инфлация. Затова от Interhyp не очакват бързо връщане под границата от 4% и смятат, че купувачите трябва да са подготвени сегашното равнище да се задържи известно време. Това е прогноза на компанията, а не сигурно развитие на лихвите.
Банките също стават по-предпазливи
Проблемът не е само по-високата лихва. Германските банки затягат и критериите за отпускане на жилищни кредити. Проучването Bank Lending Survey на Бундесбанк показва, че през второто тримесечие на 2026 г. условията за частните жилищни кредити са станали по-рестриктивни. Банките посочват като основна причина повишения кредитен риск.
Същевременно търсенето на жилищни кредити намалява. Това означава, че част от домакинствата не само преосмислят колко скъп имот могат да си позволят, но и дали изобщо моментът е подходящ за покупка.
Енергийният клас на жилището става все по-важен
При кандидатстване за ипотека значение има и състоянието на самата сграда. Бундесбанк установява, че банките са затегнали кредитните стандарти особено при имоти с ниска енергийна ефективност. При сгради с висока или планирана висока енергийна ефективност климатичните фактори имат обратен, макар и слаб, ефект върху условията.
Причината е практична. При старо и енергийно неефективно жилище купувачът може да трябва да финансира не само покупната цена, но и бъдещи ремонти и енергийно обновяване. Освен това банката може да оцени подобен имот по-ниско и съответно да бъде по-предпазлива при размера на кредита.
По-високите лихви засягат и хората, които вече имат жилище
Проблемът не е само за новите купувачи. Хората, чийто период на фиксирана лихва скоро изтича, също могат да се сблъскат със значително по-висока лихва при последващото финансиране (Anschlussfinanzierung).
Тук обаче има важна разлика – след десет или повече години погасяване остатъчният дълг обикновено вече е значително по-малък. Затова преминаването например от стара ниска лихва към над 4% не означава непременно пропорционално увеличение на месечната вноска.
Експертите съветват собствениците да не приемат автоматично първата оферта на досегашната си банка. Смяната на кредитора обикновено изисква прехвърляне на ипотечното обезпечение (Grundschuld), което струва няколкостотин евро, но дори малка разлика в лихвата може да компенсира тези разходи при голяма остатъчна сума и дълъг срок.
Да се фиксира ли лихвата предварително
Една от възможностите е т.нар. Forward-Darlehen. При него собственикът договаря още сега условията за кредит, който ще започне след месеци или дори години. Така се предпазва от евентуално ново увеличение на лихвите, но банката начислява допълнителна премия за тази сигурност.
Ако впоследствие лихвите паднат, договореният по-рано кредит по принцип остава в сила. Затова Дирк Айлингхоф от Finanztip не препоръчва автоматично ранно фиксиране. Ако до края на сегашния договор остава например още година, според него има време пазарът да бъде наблюдаван и различните предложения да бъдат сравнени.
За купувачите ситуацията в момента изглежда противоречива: ръстът на цените на жилищата почти е спрял, а в най-големите германски градове апартаментите дори леко поевтиняват. В същото време по-скъпият кредит може бързо да заличи спестеното от по-ниската покупна цена. Именно затова при покупка на жилище все по-важен става не само въпросът колко струва имотът, а колко ще струва финансирането му през следващите години.